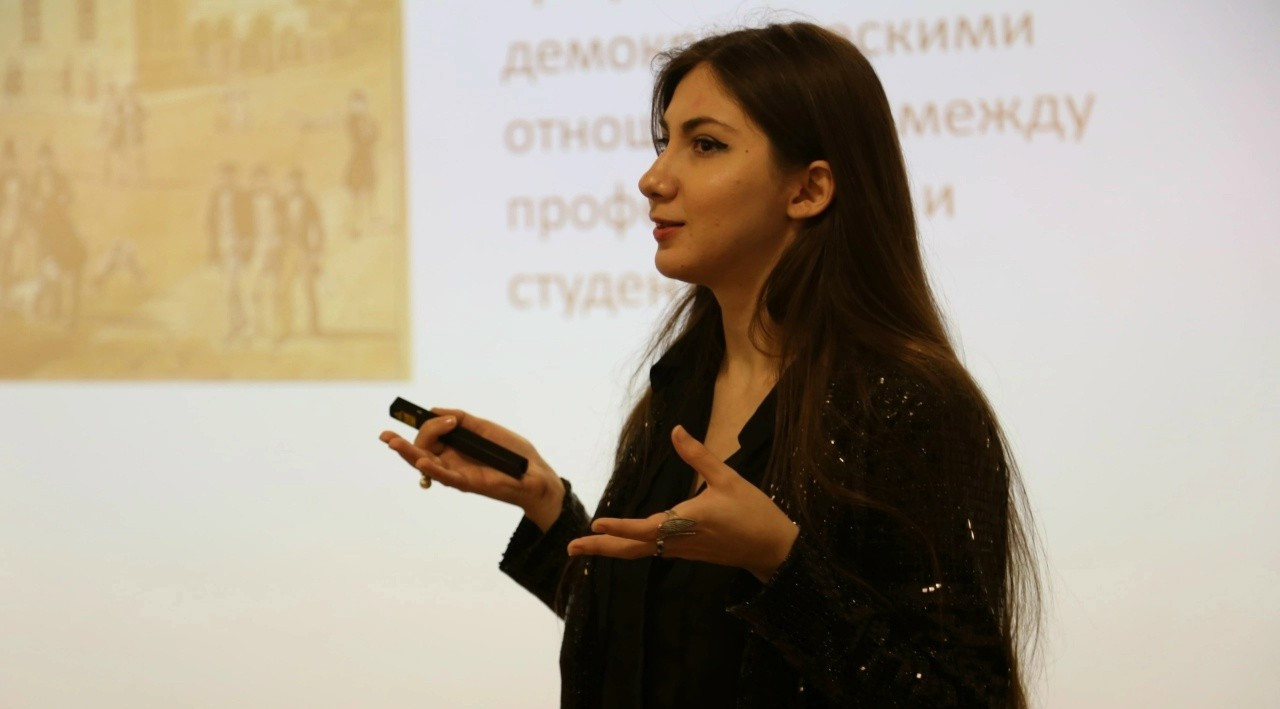
Центробанк готовит новые ограничения для ипотечных программ с отложенным ростом платежа. О том, как нововведение отразится на заемщиках, кредитных организациях и застройщиках Ставропольского края, рассказала доктор экономических наук, профессор кафедры финансов и кредита Северо-Кавказского федерального университета Виктория Митрохина.
Регулятор планирует сократить льготный период по таким кредитам до трех лет и обязать банки создавать повышенные резервы. Из-за этого финансовым организациям станет невыгодно работать с программами, где ежемесячный взнос искусственно занижен на старте. По оценкам специалистов, подобные дифференцированные схемы несут скрытые риски для всех участников рынка.
«Данный вид ипотеки создает иллюзию доступности: заемщик рассчитывает на свои силы исходя из низкого первоначального платежа, но может оказаться не готов к резкому скачку финансовой нагрузки через несколько лет. Кроме того, часто «низкий платеж» на старте закладывается в конечную стоимость квартиры, из-за чего покупатель переплачивает за сам объект», – пояснила эксперт СКФУ.
Для банковской системы главная угроза кроется в возможном росте дефолтов, когда у заемщиков заканчивается льготный период. Чтобы защитить стабильность сектора, ЦБ сокращает этот период и повышает требования к резервам.
«Когда банк обязан закладывать больше денег в резервы под «рискованные» кредиты, у него замораживается капитал, который мог бы приносить прибыль, – отметила Виктория Митрохина.
Из-за заморозки ликвидности банки будут вынуждены сократить объемы работающих активов. Кредитные организации практически полностью откажутся от совместных программ с девелоперами, в которых платежи через три года увеличиваются более чем на 20%. Это убережет их балансы от плохих долгов в долгосрочной перспективе.
Для покупателей жилья изменения снизят стартовую доступность кредитов, но также принесут выгоду:
«Исчезнет возможность переждать первые годы строительства дома с низким платежом, совмещая ипотеку со съемом жилья, – платить придётся сразу по полной рыночной ставке. Вместе с тем ожидаются и плюсы: застройщики больше не смогут закладывать «комиссию банку» в тело кредита, исчезнет искусственная наценка на жильё, которая из-за этих схем достигала около 20-30%. Граждан также защитят от жесткого «кассового разрыва», когда через 1-3 года ежемесячный платеж по договору резко вырос».
Сильнее всего реформа ударит по девелоперам, ведь на программы с отложенным платежом приходилось до трети всех продаж в новостройках. Исчезновение инструмента охладит спрос и вынудит строительные компании искать иные способы привлечения клиентов.
«Чтобы сохранить темпы продаж и наполняемость эскроу-счетов, девелоперам, по оценке эксперта, придется снижать цены или соглашаться на меньшую прибыль: просто «заложить» субсидию в стоимость квартиры больше не получится», – рассказала доктор экономических наук.
Законопроект будет опубликован в начале 2027 года, а сами правила заработают с 1 июля 2027 года. У строительного сектора есть время подготовиться, отметила Виктория.
Также она обратила внимание, что в документах на 2027-2029 годы ЦБ обозначает курс на ликвидацию околоипотечных схем и борьбу с завышением цен на первичном рынке.
Ранее эксперт СКФУ рассказал об изменениях в законах с 1 ноября.